
製造原価明細書から損益計算書へ、売上総利益の求め方
情報セキュリティマネジメント試験 2022年 サンプル問題 問48 / 企業活動 › 会計・財務
過去問にチャレンジ
製造原価明細書から損益計算書を作成したとき,売上総利益は何千円か。
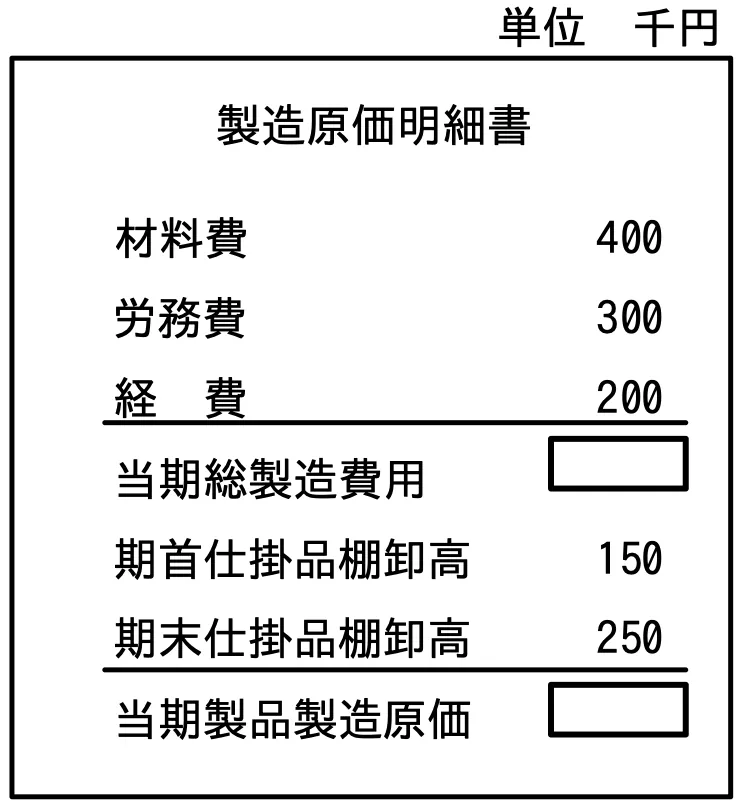
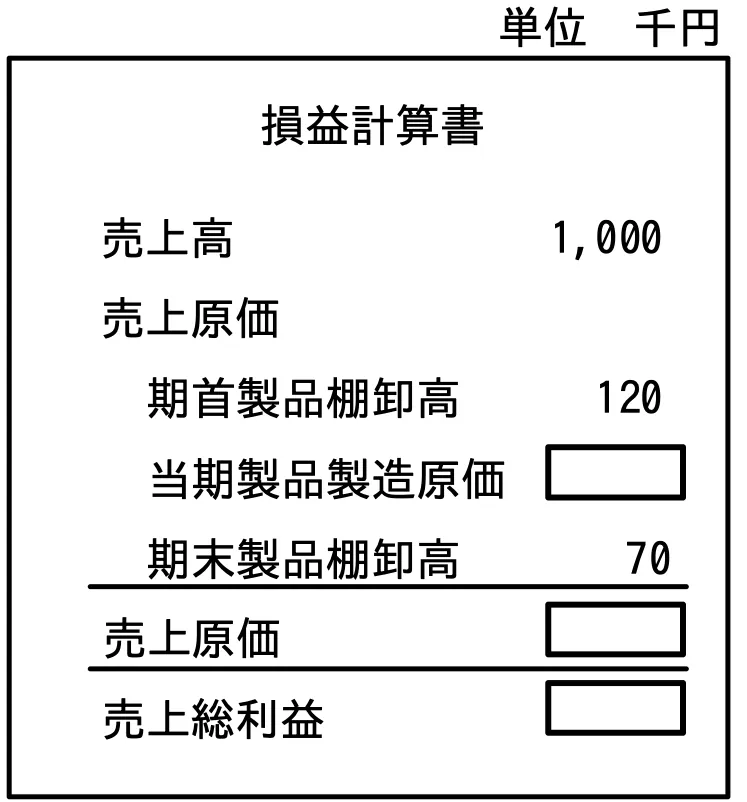
- ア
150
- イ
200
- ウ
310
- エ
450
会話形式の解説
 講師
今回は、製造原価明細書で求めた金額を損益計算書に引き継いで、売上総利益を出す計算問題です。注目してほしいのは、棚卸の調整が「仕掛品」と「製品」の2か所にあることです。
 受験者
仕掛品と製品の違いがあいまいです。どちらも在庫ではないのですか。
講師どちらも在庫ですが、仕掛品は製造途中のもの、製品は完成したものです。まず製造原価明細書のほうで、材料費・労務費・経費を足してみてください。
受験者400+300+200で900千円です。これが当期総製造費用ですね。
講師そのとおりです。次に仕掛品の調整をします。当期製品製造原価は、期首仕掛品+当期総製造費用−期末仕掛品で求めます。
受験者150+900−250で800千円です。この800千円を売上高の1,000千円から引けば、売上総利益は200千円でしょうか。
講師そこが引っかけです。200千円は、製品の棚卸調整を省いて、800千円をそのまま売上原価にした場合の値です。損益計算書の売上原価の欄には、期首製品棚卸高と期末製品棚卸高も並んでいます。
受験者確かにあります。売上原価は、期首製品+当期製品製造原価−期末製品なので、120+800−70で850千円です。
講師はい。売上総利益は売上高−売上原価なので、1,000−850=150千円です。検算すると、850+150で売上高の1,000に一致します。
受験者では、150千円の選択肢が正解ですね。310千円と450千円はどうなりますか。
講師どちらも、正しい手順で計算すると出てこない値です。仕掛品と製品の調整を順番に行えば、売上総利益は150千円になります。
受験者整理すると、材料費・労務費・経費の合計で当期総製造費用、仕掛品を調整して当期製品製造原価、製品を調整して売上原価、最後に売上高から引いて売上総利益、という流れですね。
講師そのとおりです。仕掛品でも製品でも「期首は足す、期末は引く」という同じ形の式を使います。答えを選ぶ前に、調整を2回とも行ったかを確かめる習慣をつけておくと、200千円のような途中の値に引っかからずに済みます。
まとめ
この問題は、製造原価明細書で求めた当期製品製造原価を損益計算書に引き継ぎ、売上総利益を計算するものです。材料費・労務費・経費の合計900千円に仕掛品の調整(150+900−250)をすると、当期製品製造原価は800千円です。さらに製品の調整(120+800−70)をして売上原価850千円を求め、売上高1,000千円から引くと売上総利益は150千円になります。製品の調整を省くと200千円になってしまうので、仕掛品と製品の両方で「期首は足す、期末は引く」を行ったかを確かめることが大切です。
解答・解説
正解はアです
この問題のテーマ
製造原価明細書で求めた当期製品製造原価を損益計算書に引き継ぎ、売上原価を経て売上総利益を計算する問題です。仕掛品と製品の2段階で棚卸の調整ができるかを問っています。
解き方の考え方
まず製造原価明細書の材料費・労務費・経費を合計し、当期総製造費用を出します(400+300+200=900千円)。次に仕掛品の調整をします。当期製品製造原価は、期首仕掛品+当期総製造費用−期末仕掛品=150+900−250=800千円です。この800千円を損益計算書に移し、製品の調整をします。売上原価は、期首製品+当期製品製造原価−期末製品=120+800−70=850千円です。最後に、売上総利益は売上高−売上原価=1,000−850=150千円となります。検算として、850+150=1,000で売上高と一致し、答えは選択肢アの150です。
選択肢ごとの解説
- ○ア 150アの150千円は、仕掛品と製品の期首・期末棚卸高をどちらも正しく調整した結果と一致します。当期製品製造原価は800千円、売上原価は850千円で、1,000−850=150千円になります。
- ×イ 200イの200千円は、製品の期首・期末棚卸高の調整を省き、当期製品製造原価の800千円をそのまま売上原価とした場合の値です(1,000−800=200)。実際には期首製品120を加え、期末製品70を差し引くので、売上原価は850千円になります。
- ×ウ 310ウの310千円は、正しい手順で計算した結果にはなりません。仕掛品と製品の調整を順に行うと、売上総利益は150千円です。
- ×エ 450エの450千円も、正しい手順では出てこない値です。売上高1,000千円から売上原価850千円を引くと、150千円になります。
補足
この問題では、仕掛品(製造途中のもの)と製品(完成したもの)の2段階で棚卸の調整が必要です。製品の調整を省くと、イの200千円になってしまいます。どちらの段階でも「期首は足す、期末は引く」という同じ形の式を使うので、2回とも調整したかを確かめてから答えを選んでください。
POINT
- 当期総製造費用は、材料費・労務費・経費の合計です。
- 当期製品製造原価は、期首仕掛品+当期総製造費用−期末仕掛品で求めます。
- 製造原価明細書の当期製品製造原価は、損益計算書の売上原価の計算に引き継がれます。
- 売上原価は、期首製品+当期製品製造原価−期末製品で求めます。
- 売上総利益は、売上高−売上原価です。