
先入先出法で期末在庫を評価するとき、どの単価を使うか
情報セキュリティマネジメント試験 2022年 サンプル問題 問47 / 企業活動 › 会計・財務
過去問にチャレンジ
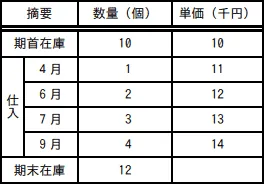
表から,期末在庫品を先入先出法で評価した場合の期末の在庫評価額は何千円か。
- ア
132
- イ
138
- ウ
150
- エ
168
会話形式の解説
 講師
今回は在庫の評価方法の計算問題です。ポイントは、先入先出法で期末に「残っている」のはどの時期に仕入れた物か、という点です。表には期首在庫と4月・6月・7月・9月の仕入が並んでいて、期末在庫は12個です。
 受験者
先入先出法は「先に入れた物を先に出す」方法ですよね。ということは、計算には古い単価を使えばいいのでしょうか。
講師そこが間違えやすいところです。先に仕入れた物から先に払い出したとみなすので、手元に残るのは後から仕入れた新しい物です。ですから、期末在庫は新しい仕入から古いほうへさかのぼって割り当てます。
受験者なるほど。古い物は出て行ってしまったので、残っているのは新しい物なんですね。では9月の仕入から数えればいいですか。
講師そのとおりです。9月は4個で単価14千円、7月は3個で単価13千円、6月は2個で単価12千円、4月は1個で単価11千円です。ここまでで何個になりますか。
受験者4+3+2+1で10個です。期末在庫は12個なので、あと2個足りません。
講師足りない2個は、さらに古い期首在庫(単価10千円)から充てます。それぞれ数量と単価を掛けて合計してみてください。
受験者9月が14×4=56、7月が13×3=39、6月が12×2=24、4月が11×1=11、期首分が10×2=20です。合計すると150千円になります。
講師正解です。個数も4+3+2+1+2=12個で、期末在庫と一致しています。この確認を最後に入れると、計算ミスを防げます。
受験者168千円の選択肢は、12個すべてを最新の単価14千円で計算した値ですよね。
講師はい、12×14=168です。ただ、9月の仕入は4個しかないので、残りの8個はそれより前の仕入の単価で評価する必要があります。132千円のほうは、新しい仕入から12個を積み上げた計算では出てこない値なので、誤りです。
受験者138千円はどうでしょうか。これもどこかで見たような数字になりそうです。
講師払出しの順序を考えずに単価をならすと出てくる値です。期首在庫と仕入の合計金額は100+11+24+39+56=230千円、総数量は20個なので、平均単価は11.5千円です。これを12個に掛けると138千円になります。先入先出法とは考え方が違うので、混同しないようにしましょう。
受験者先入先出法では、新しい仕入から期末在庫の数だけ積み上げて、足りない分を古い単価で補う。最後に個数の合計を確かめる、という流れですね。
講師そのとおりです。「先に出す」という言葉につられて、古い単価で期末在庫を評価しないように注意してください。残るのは新しい物、と覚えておくと、取り違えにくくなります。
まとめ
先入先出法は、先に仕入れた物から先に払い出したとみなす在庫の評価方法で、期末に残る在庫は新しく仕入れた物と考えます。この問題では、期末在庫12個を9月(4個・14千円)、7月(3個・13千円)、6月(2個・12千円)、4月(1個・11千円)の順に割り当て、足りない2個を期首在庫(10千円)で補います。合計は56+39+24+11+20=150千円です。12個すべてを最新単価で計算した168千円や、単価をならして求めた138千円は誤りです。計算の後は、割り当てた個数の合計が期末在庫数と一致しているかを確かめましょう。
解答・解説
正解はウです
この問題のテーマ
期首在庫と期中の仕入の数量・単価の表を使い、期末在庫を先入先出法で評価したときの金額を計算する問題です。
解き方の考え方
先入先出法では、先に仕入れた物から先に払い出したとみなします。そのため、期末に残っている在庫は新しく仕入れた物ということになります。期末在庫12個を、いちばん新しい9月の仕入から古いほうへさかのぼって割り当て、それぞれの単価を掛けて合計します。9月4個、7月3個、6月2個、4月1個で10個になり、残りの2個は期首在庫(単価10千円)から充てます。
選択肢ごとの解説
- ×ア 132132千円は、新しい仕入から順に12個を積み上げて計算した評価額と合いません。先入先出法で正しく計算すると150千円になるので、この選択肢は誤りです。
- ×イ 138138千円も、新しい仕入から積み上げた期末12個の評価額と合いません。払出しの順序を考えずに単価をならして求めると、この値になることがあります(補足を参照)。
- ○ウ 150期末12個を新しい仕入から割り当てると、9月分は14×4=56、7月分は13×3=39、6月分は12×2=24、4月分は11×1=11、期首分は10×2=20です。合計は56+39+24+11+20=150千円です。個数も4+3+2+1+2=12個で期末在庫と一致するので、正解の150千円で間違いありません。
- ×エ 168168千円は、期末12個すべてに最新の単価14千円を掛けた値(12×14)です。9月の仕入は4個しかないので、残りの8個はもっと前の仕入の単価で評価しなければなりません。
補足
払出しの順序を考えずに、期首在庫と仕入の合計金額(100+11+24+39+56=230千円)を総数量の20個で割ると、平均単価は11.5千円になります。これを期末12個に掛けると138千円となり、イと同じ値です。「先に払い出す」という言葉から、古い単価で期末在庫を評価してしまう間違いも多いので、残るのは新しい物だという点を押さえておきましょう。
POINT
- 先入先出法は、先に仕入れた物から先に払い出したとみなす評価方法です。
- 先入先出法では、期末在庫は新しい仕入から順に残っていると考えて計算します。
- 期末在庫数になるまで新しい仕入から数量を積み上げ、足りない分は期首在庫などの古い単価で補います。
- 計算後は、割り当てた個数の合計が期末在庫数と一致しているかを必ず確かめます。