
複式簿記の現金売上は借方と貸方をどう読むか
基本情報技術者試験 平成29年度春期 午前 問26 / データベース › データベース設計
過去問にチャレンジ
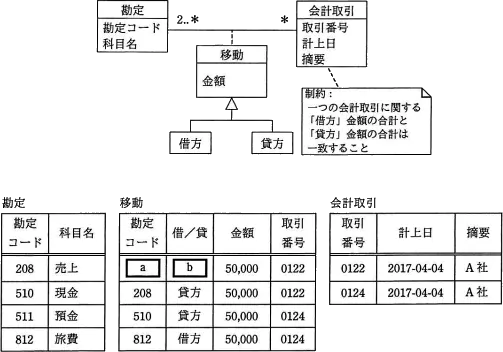
図のデータモデルを三つの表で実装する。このとき、“A社への売上50,000円を、2017年4月4日に現金勘定に計上した”ことを記録する“移動”表のa、bの適切な組合せはどれか。ここで、モデルの表記にはUMLを用いる。
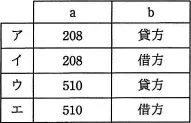
- ア
a:208,b:貸方
- イ
a:208,b:借方
- ウ
a:510,b:貸方
- エ
a:510,b:借方
会話形式の解説
 講師
まず、会計取引表と移動表を取引番号で対応付けましょう。どの行に注目しますか。
 受験者
会計取引表には同じ日付のA社の取引が二つあります。移動表の内容も見て絞るのですね。
講師はい。取引番号0122には、売上50,000円を貸方に記録した行があります。空欄は同じ取引のもう一行です。
受験者売上に対応する現金の行ですね。現金の勘定コードはどこで確かめますか。
講師勘定表を見ると、208は売上、510は現金です。したがって、aには510が入ります。
受験者208を借方にすれば金額は釣り合いますが、それでは現金を記録できませんね。
講師そのとおりです。208を貸方にする組合せも現金を表せず、既にある売上の貸方と同じ側に金額が加わります。
受験者510を貸方にする組合せなら科目は合いますが、既存の売上も貸方なので、借方と貸方が釣り合いません。
講師はい。現金売上で増えた現金は借方に記録します。510を借方にすれば、借方の現金と貸方の売上がともに50,000円になります。
受験者勘定コードで現金かどうかを確かめ、借方・貸方は現金の増加と金額の釣合いで判断するのですね。
講師そうです。aは510、bは借方なので、正解はエです。一つの取引番号ごとに借方と貸方を照合しましょう。
まとめ
会計取引表と移動表を取引番号で対応付けると、対象は0122です。勘定表では510が現金、208が売上を表します。既に売上50,000円が貸方にあるため、対応する現金50,000円は借方に記録します。よってaは510、bは借方で、正解はエです。
解答・解説
正解はエです
この問題のテーマ
複式簿記の仕訳を表で表したとき、現金売上に対応する勘定コードと借方・貸方を読み取る問題です。
解き方の考え方
会計取引表でA社の取引番号を確認すると、対象は0122です。移動表には、この取引の売上50,000円を貸方に記録した行が既にあります。空欄には、その売上に対応する現金50,000円の行を入れます。
選択肢ごとの解説
- ×ア a:208,b:貸方208は売上の勘定コードで、現金を表しません。貸方を選ぶと、取引0122に既にある売上の貸方と同じ側に50,000円が加わります。
- ×イ a:208,b:借方借方なら既存の貸方50,000円と金額は釣り合います。しかし、208は売上のコードなので、現金勘定への計上を記録できません。
- ×ウ a:510,b:貸方510は現金のコードですが、現金が増える取引では借方に記録します。貸方では、既存の売上50,000円も貸方にあるため、借方と貸方の合計が一致しません。
- ○エ a:510,b:借方510は現金を表し、現金の増加は借方に記録します。これを取引0122に入れると、借方の現金50,000円と貸方の売上50,000円が対応するので、aは510、bは借方です。
POINT
- 会計取引表と移動表は、取引番号で対応付けて読みます。
- 勘定コードは勘定表で確認し、科目名だけで判断しません。
- 現金売上では、増えた現金を借方、売上を貸方に記録します。
- 一つの取引について、借方と貸方の金額の合計を照合します。