
与信余力の計算問題、満期前の手形と受注の扱い方
ITパスポート試験 令和4年度 問11 / 企業活動 › 業務分析・データ利活用
過去問にチャレンジ
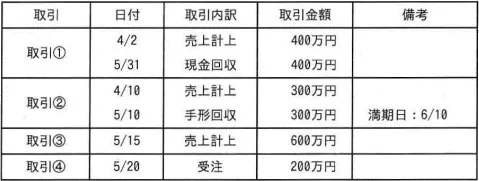
与信限度額が3,000万円に設定されている取引先の5月31日業務終了時までの全取引が表のとおりであるとき,その時点での取引先の与信の余力は何万円か。ここで,受注分も与信に含めるものとし,満期日前の手形回収は回収とはみなさないものとする。
- ア
1,100
- イ
1,900
- ウ
2,200
- エ
2,400
会話形式の解説
 講師
今回は、取引先ごとに決めておく上限額である与信限度額のうち、まだ使える額、つまり与信の余力を表から計算する問題です。注目点は問題文の二つの条件で、受注分も与信に含めることと、満期日前の手形回収は回収とみなさないことです。
 受験者
余力なので、限度額の3,000万円から何かを引けばよいのだとは思います。ただ、表のどの金額を引けばよいのかがよく分かりません。
講師式は「与信限度額-与信使用額」です。与信使用額は、5月31日の業務終了時点でまだ回収できていない額と受注額の合計です。取引ごとに、その時点で残っている額を一つずつ判定していきましょう。まず取引①はどうですか。
受験者4月2日に400万円の売上を計上して、5月31日に現金で400万円を回収しています。回収が済んでいるので、残りはないと考えてよいですか。
講師そのとおりです。計上も回収も済んでいる取引なので、与信使用額には含めません。次の取引②が一番の要注意ポイントです。
受験者5月10日に手形で300万円を回収しています。日付だけ見ると、5月31日より前に回収が終わっているように見えます。
講師そこが引っかけです。備考を見ると満期日は6月10日で、5月31日の時点ではまだ満期日が来ていません。問題文に満期日前の手形回収は回収とみなさないとあるので、この300万円は未回収として与信使用額に残します。
受験者なるほど。手形を受け取った日に回収済みと考えてはいけないのですね。取引③の600万円は売上を計上しただけで回収の記録がないので、これも残ります。
講師はい。最後の取引④は受注200万円です。どう扱いますか。
受験者受注はまだ売上ではないので外したくなりますが、受注分も与信に含めるという条件があるので、200万円も使用額に入れます。合計は300+600+200で1,100万円です。
講師正確です。余力は3,000-1,100で1,900万円になり、これが正解です。検算として1,900+1,100を計算すると3,000になり、限度額と一致します。
受験者選択肢に1,100万円もありますが、これは使用額のほうですね。うっかり答えてしまいそうです。
講師そうです。問われているのは余力なので、使用額を求めたあとに限度額から引く一段の計算が必要です。ほかの数字の出どころも見ておきましょう。2,200万円は、手形の300万円を回収済みとみなして、売上600万円と受注200万円だけを引いた値です。2,400万円は、売上600万円だけを引いた値で、手形と受注の両方を見落としています。
受験者まとめると、現金で回収済みなら外す、満期前の手形と未回収の売上は残す、受注も条件があれば含める、そして最後に限度額から引く、という流れですね。
講師そのとおりです。この種の問題では、手形を受け取った日に回収済みとしてしまうミスと、受注は売上ではないからと除外してしまうミスがよく起こります。問題文の条件を確認してから、取引ごとに時点の終わりに残っている額を判定すれば、間違えにくくなります。
まとめ
与信余力は「与信限度額-与信使用額」で求めます。この問題では、5月31日に現金で回収済みの取引①は与信使用額に含めず、満期日が6月10日の手形300万円、未回収の売上600万円、受注200万円を合わせた1,100万円が与信使用額になります。したがって余力は3,000-1,100=1,900万円です。満期日前の手形を回収済みとみなす誤りや、受注分を除外する誤り、使用額そのものを答えてしまう誤りに注意が必要です。
解答・解説
正解はイです
この問題のテーマ
取引先ごとに決める与信限度額のうち、まだ使える額(与信余力)を取引の一覧表から計算する問題です。受注分や、満期日前の手形をどう扱うかがポイントです。
解き方の考え方
与信余力は「与信限度額-与信使用額」で求めます。そこで、5月31日の業務終了時点でまだ回収できていない金額と受注額を、取引ごとに拾い出します。取引①の400万円は5月31日に現金で回収済みなので数えません。取引②の手形300万円は満期日が6月10日でまだ来ていないため、回収とはみなさず残します。取引③の売上600万円と取引④の受注200万円も与信に含めます。与信使用額は300+600+200=1,100万円で、余力は3,000-1,100=1,900万円です。検算として1,900+1,100=3,000となり、限度額と一致するので、正解のイと合います。
選択肢ごとの解説
- ×ア 1,1001,100万円という額は、与信の余力ではなく、すでに使っている与信使用額(300+600+200)です。問われているのは限度額から使用額を引いた残りなので、もう一段の計算が必要です。
- ○イ 1,900未回収の手形300万円、売上600万円、受注200万円を合わせると、与信使用額は1,100万円です。3,000-1,100=1,900万円となるので、これが5月31日時点の与信余力です。
- ×ウ 2,2002,200万円という額は、取引②の手形300万円を回収済みとみなして、売上600万円と受注200万円だけを引いた場合(3,000-800)の値です。問題文に、満期日前の手形は回収とはみなさないとあるので、300万円も使用額に含めなければなりません。
- ×エ 2,4002,400万円という額は、取引③の売上600万円だけを限度額から引いた値(3,000-600)です。満期前の手形300万円と受注200万円も与信を使っているので、これらも差し引く必要があります。
補足
取引ごとに「時点の終わりにまだ残っている額」を一つずつ判定すると、間違えにくくなります。手形は受け取った日(5月10日)ではなく満期日で回収したかどうかを判断します。また、受注は売上ではありませんが、問題文の条件で与信に含めるので差し引きます。取引①のように、計上も回収も済んでいる取引は差し引きゼロとして扱います。
POINT
- 与信余力は「与信限度額-与信使用額」で求めます。
- 売上を計上したもののまだ回収していない金額は、与信使用額に含めます。
- 受注分を与信に含めるという条件があれば、売上計上前の受注額も差し引きます。
- 手形で受け取っていても、満期日前なら未回収として与信使用額に残します。
- 現金で回収済みの取引は、与信使用額から外します。