
値下げ後に赤字を避ける損益分岐点の販売個数の求め方
ITパスポート試験 令和5年度 問13 / 企業活動 › 会計・財務
過去問にチャレンジ
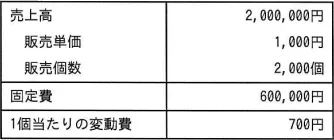
ある製品の今月の売上高と費用は表のとおりであった。販売単価を1,000円から800円に変更するとき,赤字にならないためには少なくとも毎月何個を販売する必要があるか。ここで,固定費及び製品1個当たりの変動費は変化しないものとする。
- ア
2,400
- イ
2,500
- ウ
4,800
- エ
6,000
会話形式の解説
 講師
今回は損益分岐点の計算問題です。単価を変えた後でも変わらない数値はどれか、そして「赤字にならない」が何を意味するかに注目してください。
 受験者
表には今月の売上高2,000,000円や販売個数2,000個も載っています。これも計算に使うのでしょうか。
講師使いません。今回必要なのは、変わらないと書かれている固定費600,000円と1個当たりの変動費700円、それに新しい単価800円だけです。今月の売上高や個数は、単価1,000円のときの実績なので答えには関係しません。
受験者「赤字にならない」は、利益が0以上という意味で合っていますか。
講師合っています。利益がちょうど0になる境目を損益分岐点といいます。ここで使うのが限界利益で、売上から変動費だけを引いた残りのことです。1個当たりなら800円−700円で100円になります。
受験者1個売るごとに100円ずつ固定費を回収していく、という考え方ですね。そうすると600,000÷100で6,000個です。
講師そのとおりです。検算もしておきましょう。6,000個なら売上高は800×6,000で4,800,000円、総費用は600,000+700×6,000で4,800,000円となり、利益はちょうど0円です。
受験者2,400個や2,500個だと、限界利益の合計が240,000円や250,000円にしかならないので、固定費600,000円には全然届きませんね。
講師はい。利益はそれぞれ−360,000円と−350,000円で赤字です。4,800個でも限界利益は480,000円なので、−120,000円の赤字が残ります。
受験者4,800という数字は、さっきの検算で出た売上高4,800,000円と似ていますね。
講師数字が似ているだけで、こちらは売上高、答えは個数です。単位を確認する習慣をつけておくと取り違えずに済みます。
受験者まとめると、単価から変動費を引いて1個当たりの限界利益を出し、固定費をそれで割れば損益分岐点の個数になる、ということですね。
講師それで十分です。補足すると、売上高から求める方法もあります。変動費率は700÷800で7/8なので、損益分岐点売上高は600,000÷(1−7/8)で4,800,000円です。これを単価800円で割れば6,000個となり、同じ答えになります。また、単価を下げると1個当たりの限界利益が小さくなるので、固定費を回収するのに必要な個数は増えます。今回も、単価1,000円のときは限界利益が300円でしたが、800円では100円に減っています。
まとめ
この問題は、販売単価を1,000円から800円に下げたとき、赤字にならないために最低限必要な販売個数を損益分岐点の考え方で求めるものです。計算に使うのは、変わらない固定費600,000円と1個当たり変動費700円、それに新しい単価800円で、今月の売上高や販売個数は使いません。1個当たりの限界利益は800−700=100円なので、600,000÷100=6,000個が損益分岐点になります。売上高から求める場合は、損益分岐点売上高4,800,000円を単価800円で割っても同じ6,000個になります。
解答・解説
正解はエです
この問題のテーマ
販売単価を下げたときに、赤字にならないために最低限必要な販売個数を損益分岐点の考え方で求める問題です。
解き方の考え方
表から、変更後も変わらない固定費600,000円と1個当たり変動費700円を読み取ります。「赤字にならない」とは利益が0以上であることで、その境目は利益がちょうど0になる損益分岐点です。新しい単価800円から変動費700円を引くと、1個当たりの限界利益は100円です。固定費をこの100円で回収するので、600,000÷100=6,000個になります。今月の売上高2,000,000円や販売個数2,000個は、この計算には使いません。
選択肢ごとの解説
- ×ア 2,4002,400個の場合、限界利益の合計は100×2,400=240,000円です。固定費600,000円を回収できないため、利益は240,000−600,000=−360,000円となり、赤字になります。
- ×イ 2,5002,500個の場合、限界利益の合計は100×2,500=250,000円です。利益は250,000−600,000=−350,000円で、まだ赤字です。
- ×ウ 4,8004,800個の場合、限界利益の合計は100×4,800=480,000円です。利益は480,000−600,000=−120,000円で、赤字が残ります。4,800という数字は損益分岐点売上高(4,800,000円)と似ているため、売上高と個数を取り違えないよう注意が必要です。
- ○エ 6,0006,000個の場合、限界利益の合計は100×6,000=600,000円で、固定費とちょうど同じになります。検算すると、売上高は800×6,000=4,800,000円、総費用は600,000+700×6,000=4,800,000円で、利益は0円です。これより少ないと赤字になるので、6,000個が必要な最低の販売個数です。
補足
売上高で考える方法もあります。変動費率は700÷800=7/8なので、損益分岐点売上高は600,000÷(1−7/8)=4,800,000円です。これを単価800円で割ると6,000個になり、同じ答えになります。売上高の4,800,000円を答えの個数と取り違えると、ウの4,800を選んでしまうので気をつけましょう。
POINT
- 1個当たりの限界利益は、販売単価から1個当たりの変動費を引いて求めます。
- 損益分岐点の販売個数は、固定費を1個当たりの限界利益で割って求めます。
- 損益分岐点の売上高は、固定費÷(1−変動費率)で求めることもできます。
- 単価を下げると1個当たりの限界利益が小さくなるため、固定費を回収するのに必要な個数は増えます。