
売掛金の残高は受注・売上計上・現金回収のどこで決まるか
ITパスポート試験 令和7年度 問26 / 企業活動 › 会計・財務
過去問にチャレンジ
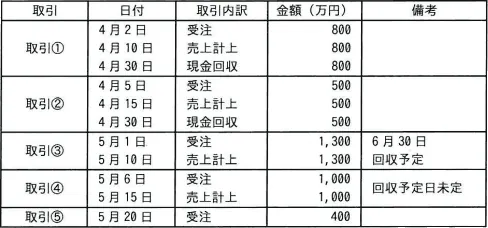
4月1日から5月31日までに,取引①から取引⑤があった。各取引の受注,売上計上,現金回収の状況が表のとおりであるとき,この取引先に対する5月31日時点の売掛金は何万円か。ここで,4月1日時点で売掛金残高はないものとする。
- ア
1,000
- イ
1,400
- ウ
2,300
- エ
2,700
会話形式の解説
 講師
今回は、表にある取引から、ある時点の売掛金の残高を求める問題です。受注、売上計上、現金回収という3つの段階を区別できるかどうかがポイントになります。
 受験者
売掛金は、まだもらっていない代金のことですよね。それなら、受注した金額も入るのかなと思っていました。
講師そこが最初の分かれ目です。売掛金は「売上を計上したのに、代金がまだ回収されていない金額」です。売上計上のときに発生して、現金を回収したときに消えます。受注しただけでは、売掛金は発生しません。
受験者受注は注文を受けただけで、まだ売上にはなっていないからですね。では、取引ごとに売上計上と回収があるかを見ていけばよいのですか。
講師そのとおりです。取引①と②はどうなっているでしょうか。
受験者①は800万円、②は500万円を売上計上していて、どちらも4月30日に全額を回収しています。だから残高は0です。
講師正解です。では取引③と④はどうですか。
受験者③は5月10日に1,300万円を売上計上していて、回収は6月30日の予定です。④は5月15日に1,000万円を売上計上していますが、回収予定日は未定と書いてあります。未定の取引は数えなくてよいのでしょうか。
講師回収予定日が先の日付でも、未定でも、売上計上済みで未回収であれば売掛金として残ります。「未定」という備考は外す理由にはなりません。なので、③の1,300万円と④の1,000万円は、どちらも5月31日時点で売掛金です。
受験者それなら、1,300+1,000で2,300万円ですね。取引⑤は受注の400万円だけなので、入れません。
講師それで合っています。ほかの選択肢も、どこで間違えるとその金額になるかを確かめておきましょう。
受験者1,000万円は④だけを数えて③を忘れた場合、1,400万円は④に⑤の受注額400万円を足した場合ですね。2,700万円は、正しい2,300万円に⑤の受注額を足してしまった場合だと思います。
講師よく整理できています。表に受注額が並んでいると、つい合計に入れてしまいがちです。2,700万円は、その引っかけにかかったときの答えです。なお、期末の売掛金は「期首残高+売上計上額-回収額」でも求められます。この問題では期首残高が0なので、0+3,600-1,300=2,300万円となり、検算にも使えます。
受験者取引ごとに数える方法と、式でまとめて計算する方法の両方で確かめられるのですね。
講師はい。もう一つ覚えておくとよいのが、売掛金は貸借対照表では資産として扱われるという点です。用語問題で問われることもあるので、あわせて押さえておきましょう。
まとめ
売掛金は、売上計上済みで代金がまだ回収されていない金額です。売上計上のときに発生し、現金回収のときに消えるため、受注しただけの取引は含めません。この問題では、全額回収済みの取引①・②を除き、売上計上済みで未回収の取引③1,300万円と④1,000万円を合計して、5月31日時点の売掛金は2,300万円になります。回収予定日が「未定」でも売掛金から外す理由にはならず、受注額400万円を加えてしまうと誤りの2,700万円を選ぶことになります。
解答・解説
正解はウです
この問題のテーマ
受注・売上計上・現金回収の3つの段階を区別し、ある時点の売掛金残高を求められるかを問う問題です。
解き方の考え方
売掛金は、売上計上の時点で発生し、現金を回収した時点で消える「売上計上済みで未回収の代金」です。そのため、受注しただけの取引は数えません。表の取引ごとに、5月31日までに売上計上があるか、回収が済んでいるかを確認します。期首残高0に売上計上額の合計を足し、回収額の合計を引くと、0+(800+500+1,300+1,000)-(800+500)=3,600-1,300=2,300万円です。取引ごとに足し上げた未回収分も③1,300+④1,000=2,300万円となり、正解のウと一致します。
選択肢ごとの解説
- ×ア 1,0001,000万円は、回収予定日が未定の取引④だけを数えた値と考えられます。取引③も5月10日に1,300万円を売上計上しており、回収予定は6月30日なので、5月31日時点では未回収です。③が抜けているため誤りです。
- ×イ 1,4001,400万円は、取引④の1,000万円に取引⑤の400万円を足した値と考えられます。取引⑤は受注しただけで売上計上がないので、売掛金にはなりません。さらに、未回収の取引③が含まれていないため誤りです。
- ○ウ 2,300取引①と②は4月30日に全額を回収しているので、残高は0です。取引③の1,300万円と取引④の1,000万円は売上計上済みで、まだ回収されていません。合計は1,300+1,000=2,300万円で、これが5月31日時点の売掛金です。
- ×エ 2,7002,700万円は、正しい2,300万円に取引⑤の受注額400万円を加えた値と考えられます。受注の段階では売上が計上されていないため、売掛金は発生しません。受注額を含めてしまっている点が誤りです。
補足
表に受注額が並んでいると、つい合計に入れてしまいがちです。その場合はエの2,700万円を選ぶことになるので注意してください。「回収予定日未定」という備考も、売掛金から外す理由にはなりません。なお、売掛金は貸借対照表では資産として扱われます。
POINT
- 売掛金は、売上計上済みで代金がまだ回収されていない金額です。
- 売掛金は売上計上のときに発生し、現金回収のときに消えます。受注だけでは発生しません。
- 回収予定日が先の日付でも未定でも、売上計上済みで未回収であれば売掛金として残ります。
- 期末の売掛金は「期首残高+売上計上額-回収額」で求められます。