
流動比率の求め方と貸借対照表から使う数値の見分け方
ITパスポート試験 令和4年度 問28 / 企業活動 › 会計・財務
過去問にチャレンジ
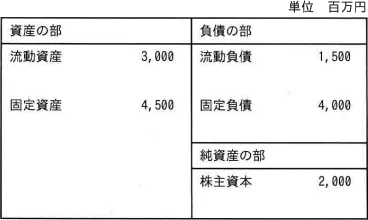
A社のある期の資産,負債及び純資産が次のとおりであるとき,経営の安全性指標の一つで,短期の支払能力を示す流動比率は何%か。
- ア
50
- イ
100
- ウ
150
- エ
200
会話形式の解説
 講師
今回は、貸借対照表の数値から流動比率を計算する問題です。流動比率は短期の支払能力を示す安全性指標です。表には項目が5つ並んでいますが、どれを使うかを見極めるのがポイントです。
 受験者
表には流動資産、固定資産、流動負債、固定負債、株主資本と全部載っています。全部使って計算するのかと思って、迷ってしまいました。
講師使うのは2つだけです。流動比率は「流動資産÷流動負債×100」で求めます。流動資産はおおむね1年以内に現金化できる資産、流動負債はおおむね1年以内に支払期限が来る負債のことです。
受験者そうすると、流動資産が3,000百万円、流動負債が1,500百万円なので、3,000÷1,500×100で200%になります。
講師そのとおりです。流動資産が流動負債のちょうど2倍なので、200%で合っています。固定資産・固定負債・株主資本は、流動比率の計算には使いません。
受験者私は分子と分母がどちらだったか、いつも混乱します。逆にすると1,500÷3,000×100で50%になりますね。
講師はい、50%の選択肢はまさにその取り違えで出る値です。「流動資産で流動負債を支払えるか」と考えると、支払う側の資産が分子、支払われる負債が分母だと覚えやすくなります。
受験者100%は、流動資産と流動負債が同じ額のときの値ですよね。今回は流動資産が2倍あるので当てはまりません。150%はどうでしょうか。
講師正しい式では3,000÷1,500×100=200なので、150にはなりません。関係のない項目を混ぜて計算すると、こうした値を選んでしまいやすくなります。
受験者使うのは流動資産と流動負債だけで、資産が分子、負債が分母。結果は200%で、1年以内に支払う負債を十分にまかなえる状態ということですね。
講師そう理解できていれば大丈夫です。流動比率は高いほど短期の支払能力が高いと判断され、100%を下回ると危険とされます。一般に200%以上あれば問題ないとされることも多いです。より厳しく見る指標として、流動資産から棚卸資産を除いて計算する当座比率もあるので、あわせて覚えておきましょう。
まとめ
流動比率は「流動資産÷流動負債×100」で求める、短期の支払能力を示す安全性指標です。本問では流動資産3,000百万円と流動負債1,500百万円だけを使い、3,000÷1,500×100=200%となります。分子と分母を逆にすると50%になるので注意が必要です。固定資産・固定負債・株主資本は計算に使いません。より厳しく見る指標として、棚卸資産を除いて計算する当座比率もあります。
解答・解説
正解はエです
この問題のテーマ
貸借対照表の数値から、短期の支払能力を示す安全性指標である流動比率を計算できるかを問う問題です。
解き方の考え方
流動比率は「流動資産÷流動負債×100」で求めます。図表から使うのは流動資産3,000百万円と流動負債1,500百万円の2つだけで、固定資産・固定負債・株主資本は使いません。式に当てはめると3,000÷1,500×100=200(%)です。検算として、流動負債1,500の2倍が流動資産3,000になっているので200%で合っており、エの200と一致します。
選択肢ごとの解説
- ×ア 50アの50%は、分子と分母を逆にして1,500÷3,000×100と計算したときの値です。流動比率は流動資産を分子、流動負債を分母に置くので、この計算は誤りです。
- ×イ 100イの100%になるのは、流動資産と流動負債が同じ額のときです。本問では流動資産3,000百万円が流動負債1,500百万円の2倍なので、100%にはなりません。
- ×ウ 150ウの150%は、図表の流動資産と流動負債を正しい式に入れても得られない値です。流動比率に関係のない項目を混ぜて計算すると、このような誤った値を選びやすくなります。
- ○エ 200エの200%は、3,000÷1,500×100=200で求めた値です。流動資産が流動負債の2倍あり、1年以内に支払う負債を十分にまかなえる状態を示しています。
補足
分子と分母を取り違えると、逆数のアの50%を選んでしまうので注意してください。「流動資産で流動負債を支払えるか」と考えれば、分母が負債だと覚えやすくなります。一般に200%以上あれば問題ないとされることも多いです。より厳しく見る指標として、流動資産から棚卸資産を除いて計算する当座比率もあります。
POINT
- 流動比率=流動資産÷流動負債×100(%)で、短期の支払能力を示す安全性指標です。
- 流動資産はおおむね1年以内に現金化できる資産、流動負債はおおむね1年以内に支払期限が来る負債です。
- 流動比率の計算に固定資産・固定負債・純資産(株主資本)は使いません。
- 流動比率は高いほど短期の支払能力が高いと判断され、100%を下回ると危険とされます。