
先入先出法で月末在庫の評価額を求める手順
基本情報技術者試験 平成30年度春期 午前 問78 / 企業活動 › 会計・財務
過去問にチャレンジ
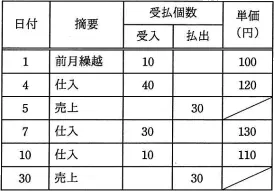
商品Aの当月分の全ての受払いを表に記載した。商品Aを先入先出法で評価した場合,当月末の在庫の評価額は何円か。
- ア
3,300
- イ
3,600
- ウ
3,660
- エ
3,700
会話形式の解説
 講師
今回は、受払表を見て先入先出法で月末在庫の評価額を出す問題です。先入先出法は、先に受け入れた商品から先に払い出したとみなす方法です。売上のたびに、どの仕入分が減るのかを順番に追っていきましょう。
 受験者
表には単価が100円、120円、130円、110円と並んでいて、どれを使えばよいか迷います。計算に時間がかかりそうです。
講師最初に個数だけ確かめると楽になります。受入の合計と払出の合計はそれぞれいくつですか。
受験者受入は10+40+30+10で90個、払出は30+30で60個です。月末に残るのは30個ですね。
講師そうです。では5日の売上30個には、どの分を充てますか。
受験者古い順なので、前月繰越の10個と4日仕入分から20個です。4日仕入分は40個のうち20個が残ります。
講師合っています。続けて、30日の売上30個はどうなりますか。
受験者まず残っている4日仕入分の20個、足りない10個は7日仕入分から出します。7日仕入分は30個のうち20個が残り、10日仕入分の10個は手つかずです。
講師それで月末在庫の中身が決まりました。残った仕入分ごとに単価を掛けて合計してください。
受験者7日仕入分が20個×130円で2,600円、10日仕入分が10個×110円で1,100円なので、合わせて3,700円です。
講師正解です。ほかの選択肢も見ておきましょう。3,300円は月末の30個すべてを10日仕入分の110円で評価した額ですが、10日仕入分は10個しか残っていません。
受験者3,600円はどう出てくるのですか。
講師取得額の合計10,800円を受入総数の90個で割ると、単価は120円になります。これに30個を掛けた額です。先入先出法では平均の単価ではなく、残った仕入分それぞれの単価を使うので当てはまりません。3,660円も、残った仕入分とその単価を対応させた額とは一致しません。
受験者個数で残りを確かめてから、どの仕入分が残ったかを特定して、その単価で評価すればよいのですね。
講師そのとおりです。先入先出法では、月末に残るのは新しく仕入れた分になりやすいという点も手がかりになります。ただし、一番新しい仕入分だけで全部をまかなえるとは限りません。今回のように、最後の仕入の個数が足りなければ一つ前の仕入分までさかのぼることを忘れないでください。
まとめ
受払表をもとに、先入先出法で月末在庫の評価額を求める問題です。受入90個から払出60個を引くと、月末在庫は30個です。5日の売上には前月繰越10個と4日仕入分20個、30日の売上には4日仕入分の残り20個と7日仕入分10個を充てます。その結果、残るのは7日仕入分20個(130円)と10日仕入分10個(110円)で、評価額は3,700円になります。平均単価の120円や、最後の仕入単価だけで計算すると誤りになります。
解答・解説
正解はエです
この問題のテーマ
先入先出法を用いて、当月末に残った商品の取得額を求める問題です。
解き方の考え方
先入先出法では、先に受け入れた商品から払い出したものとみなします。5日の売上30個には、前月繰越の10個と4日仕入分の20個を充てます。30日の売上30個には、残った4日仕入分の20個と7日仕入分の10個を充て、月末に残る仕入分を特定します。
選択肢ごとの解説
- ×ア 3,3003,300円は、月末在庫30個をすべて10日仕入分の単価110円で評価した額です。10日仕入分は10個しか残らないため、この額にはなりません。
- ×イ 3,6003,600円は、取得額の合計10,800円を受入総数90個で割った単価120円を、月末在庫30個に掛けた額です。先入先出法では残った仕入分ごとの単価を使うため、該当しません。
- ×ウ 3,6603,660円は、月末に残る仕入分をそれぞれの単価で評価した額と一致しません。残数と単価を照合すると、評価額は3,700円です。
- ○エ 3,700月末在庫は7日仕入分が20個、10日仕入分が10個です。評価額は20個×130円+10個×110円=2,600円+1,100円=3,700円となり、エと一致します。
POINT
- 払出しのたびに、古い受入分から残数を減らします。
- 月末在庫の個数は、受入総数90個から払出総数60個を引いた30個です。
- 残った商品は、仕入分ごとの数量と単価を対応させて評価します。