
先入先出法で売上原価を求めるときの在庫の順番
基本情報技術者試験 平成30年度秋期 午前 問77 / 企業活動 › 会計・財務
過去問にチャレンジ
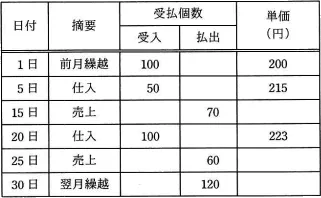
ある商品の前月繰越と受払いが表のとおりであるとき,先入先出法によって算出した当月度の売上原価は何円か。
- ア
26,290
- イ
26,450
- ウ
27,250
- エ
27,586
会話形式の解説
 講師
先入先出法では、売れた商品を古い在庫から順に払い出したものとして計算します。まず15日の売上を考えましょう。
 受験者
15日までに5日の仕入れもありますが、先に前月繰越の100個を使うのですね。
講師はい。15日に売れた70個はすべて前月繰越分なので、70×200で14,000円です。前月繰越分は何個残りますか。
受験者100個から70個を引いて、30個残ります。
講師では、25日に売れた60個には、どの在庫を充当しますか。
受験者残った前月繰越分30個を先に使い、足りない30個を5日の仕入分から使います。
講師そのとおりです。25日の原価は30×200+30×215=12,450円。15日の14,000円と合わせて26,450円です。
受験者26,450円が正解ですね。26,290円は、5日仕入分の30個を単価215円で計算した結果とは合いません。
講師はい。27,250円は求めた額より800円多く、27,586円も一致しません。売れた130個には、前月繰越分と5日仕入分までを充当します。
受験者20日の仕入分は、25日の売上を計算するときにも使わないのですね。
講師はい。古い在庫で売上数量を満たせます。また、30日の翌月繰越120個は売上ではないので、当月の売上原価に加えません。
まとめ
先入先出法では、古い在庫から売れたものとして原価を計算します。15日の売上70個は前月繰越分で14,000円、25日の売上60個は前月繰越分30個と5日仕入分30個で12,450円です。当月の売上原価は合計26,450円です。20日仕入分と翌月繰越分は、この売上原価には含めません。
解答・解説
正解はイです
この問題のテーマ
先入先出法で、売れた商品を古い在庫から順に払い出し、当月の売上原価を求める問題です。
解き方の考え方
15日の売上70個は、前月繰越の100個から払い出すので、原価は70×200=14,000円です。25日の売上60個には、残った前月繰越30個と5日仕入分30個を充当し、30×200+30×215=12,450円となります。したがって、当月の売上原価は14,000+12,450=26,450円で、イと一致します。
選択肢ごとの解説
- ×ア 26,290アの26,290円は、当月に売れた130個を古い在庫から順に払い出して求めた金額と一致しません。前月繰越分を使い切った後の30個には、5日仕入分の単価215円を適用します。
- ○イ 26,450イの26,450円が売上原価です。15日と25日の売上に充当した在庫の原価を合計すると、この金額になります。
- ×ウ 27,250ウの27,250円は、先入先出法で求めた売上原価より800円多い金額です。20日仕入分を含めずに売上数量を古い順に充当すると、この値にはなりません。
- ×エ 27,586エの27,586円も、先入先出法による売上原価とは一致しません。売れた130個に充当するのは前月繰越分と5日仕入分までです。
補足
20日の仕入分100個は、25日の売上までに払い出す必要がありません。30日の翌月繰越120個は売上ではないので、当月の売上原価に加えません。
POINT
- 先入先出法では、仕入れた時期が古い商品から売れたものとして原価を計算します。
- 15日の売上後、前月繰越分は30個残ります。
- 25日の売上60個は、前月繰越分30個と5日仕入分30個に分けて計算します。