
先入先出法で期末在庫の評価額を求めるには
基本情報技術者試験 平成29年度秋期 午前 問78 / 企業活動 › 会計・財務
過去問にチャレンジ
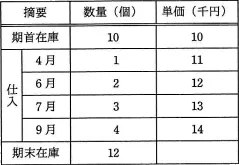
表から、期末在庫品を先入先出法で評価した場合の期末の在庫評価額は何千円か。
- ア
132
- イ
138
- ウ
150
- エ
168
会話形式の解説
 講師
先入先出法では、先に入った在庫から出庫したものとして考えます。まず、何個出庫したかを確かめましょう。
 受験者
期首の10個と仕入れた10個で計20個あり、期末に12個残っています。出庫したのは8個です。
講師その8個は、どの在庫から差し引きますか。
受験者最も古い期首在庫からです。期首在庫が2個残り、仕入れた10個はすべて残ります。
講師では、残った数量をそれぞれの単価で評価します。期首分は2×10=20千円、4月分は1×11=11千円です。
受験者6月分は2×12=24千円、7月分は3×13=39千円、9月分は4×14=56千円です。
講師合計は20+11+24+39+56=150千円です。数量も2+1+2+3+4=12個で、期末在庫と一致します。
受験者138千円は、全部の原価から平均単価を出した場合の額ですか。
講師はい。原価の合計230千円を20個で割ると11.5千円で、12個分は138千円です。ただし、先入先出法では平均単価を使いません。
受験者132千円と168千円は、12個すべてに同じ月の単価を掛けた額ですね。
講師そのとおりです。132千円は4月の単価11千円、168千円は9月の単価14千円を12個すべてに掛けています。残った在庫の単価は時期ごとに異なり、9月に仕入れたのも4個だけです。
受験者出庫した8個を古い在庫から引き、残った12個を元の単価ごとに足すので、答えは150千円です。
まとめ
先入先出法では、古い在庫から出庫したものとして扱います。20個のうち8個が出庫したため、期末には期首在庫2個と仕入れた10個が残ります。それぞれの単価で評価して足すと150千円です。平均単価や特定の月の単価を12個すべてに当てはめる計算は、この問題には使えません。
解答・解説
正解はウです
この問題のテーマ
先入先出法を使い、期末に残った在庫を仕入れた時期ごとの単価で評価できるかを問う問題です。
解き方の考え方
期首在庫10個と仕入れ10個の計20個から、期末在庫12個を引くと、出庫したのは8個です。先入先出法では古いものから出庫したと考えるので、出庫した8個はすべて期首在庫から差し引きます。期末には期首在庫の残り2個と、仕入れた10個が残ります。
選択肢ごとの解説
- ×ア 132132千円は、期末在庫12個のすべてに4月の単価11千円を掛けた額です。残った在庫には仕入れ時期ごとに異なる単価が付いているため、この値にはなりません。
- ×イ 138期首在庫と仕入れを合わせた原価は230千円で、20個の平均単価は11.5千円です。これを期末の12個に掛けると138千円ですが、先入先出法では平均単価を使いません。
- ○ウ 150残った期首在庫2個は2×10=20千円です。これに4月の1×11=11千円、6月の2×12=24千円、7月の3×13=39千円、9月の4×14=56千円を足すと、20+11+24+39+56=150千円になります。評価した数量も2+1+2+3+4=12個で、期末在庫数と一致します。
- ×エ 168168千円は、期末在庫12個のすべてを9月の単価14千円で評価した額です。9月に仕入れたのは4個だけなので、残り8個にもその単価を当てはめることはできません。
POINT
- 先入先出法では、先に入った在庫から出庫したものとして扱います。
- まず在庫の総数と期末在庫数の差から、出庫数を求めます。
- 期末在庫の評価では、残った数量を仕入れ時期ごとに分け、それぞれの単価を掛けます。